SSD, 업체들은 무엇을 쓸어 담았나
다나와 데이터로 추측해보는 ‘업체구매 SSD’ 통계

SSD 가격이 가파르게 오르면서 “지금 어떤 SSD를 대량으로 사 가고 있을까”라는 궁금증이 커졌다. 개인이 SSD를 3개 이상 한 번에 사는 경우는 드문 만큼, 다나와 판매 데이터에서 주문 1건에 3개 이상 판매된 주문을 업체(납품·조립PC 업체·소규모 사업장 등) 구매로 가정하고 그 흐름을 살펴봤다.
분석 기간 전체에서 이런 주문 형태는 판매 건수의 8.6%에 불과하지만, 판매 수량으로는 41.9%를 차지한다. 수량 기준 대량주문 비중은 2025년(1~10월) 39.2%에서 2026년(1~10월) 46.8%로 커졌다. 소수의 주문이 시장 수량의 절반 가까이를 좌우하는 셈이다.
① 데이터: 다나와 SSD 판매 데이터 ( 2025년 1~10월 vs 2026년 1~10월)로 동일 기간 기준 진행
② 업체주문: 1주문당 판매량 3개 이상 / 모든 수치는 실제 금액·수량 대신 비중(수량 기준 %)과 지수로 표기
③ 객단가: 주문 1개당 평균 판매가(판매액÷판매량). 실제 금액 대신 2025년 평균을 100으로 한 지수로 표기
※ 다량 구매하는 개인도 일부 포함될 수 있어 어디까지나 ‘추측’ 통계

월별 대량주문 물량을 보면 2025년 10월(지수 178) ~ 2026년 1월(지수 147)에 크게 몰렸다가, 2026년 2월 이후에는 2025년 월평균의 절반 수준(평균 지수 약 54)으로 내려앉았다. 가격 인상 전 선구매 수요가 먼저 몰리고, 가격이 오른 뒤에는 구매를 미루거나 사양을 낮춘 것으로 해석된다.
1. 인터페이스별 업체주문 비중 – NVMe 70% 이상, 객단가는 2배로

2025년 NVMe 비중은 평균 70.9%였고 2026년에는 74.4%로 3.5%p 올랐다. 월별로는 2025년 4월 61.6%가 최저, 2026년 6월 84.2%가 최고였다. SATA는 29.1%에서 25.6%로 줄었지만 2026년 7월 이후에도 20% 안팎을 유지하며 완전히 사라지진 않았다. 대량주문 시장에서도 SATA는 기존 2.5인치 장비 교체·유지보수용 수요가 여전히 받치고 있다.

객단가는 2025년 평균을 100으로 했을 때 2026년 평균이 전체 기준 약 215로, 전년 동기 대비 115% 올랐다. NVMe는 105%, SATA는 145% 상승해 SATA 상승폭이 더 컸다. 2025년에는 NVMe가 SATA보다 객단가가 높았으나, 올해는 SATA가 NVMe 수준을 웃도는 달이 많아졌다. 다만 SATA는 월별 편차가 크다. 2026년 3월·5월 지수가 300 안팎까지 치솟았다가 10월에는 크게 꺾였는데, 대량주문 건수 자체가 적어 몇몇 주문이 평균을 크게 흔든 영향도 있다.
2. 수입구분별 업체주문 비중 – 정식유통품은 줄고 벌크·중고가 늘었다

| 구분 | 2025년(1~10월) | 2026년(1~10월) | 증감 |
|---|---|---|---|
| 정식유통 | 61.7% | 47.2% | -14.5%p |
| 벌크 | 31.1% | 44.3% | +13.2%p |
| 병행수입 | 6.9% | 2.7% | -4.2%p |
| 중고 | 0.2% | 4.7% | +4.5%p |
| 해외구매 | 0.1% | 1.2% | +1.1%p |

가장 큰 변화는 정식유통품의 후퇴와 OEM 벌크의 확대다. 정식유통(국내 공식 수입사.소비자용)은 -14.5%로 줄었고, 벌크(비소비자용 OEM)는 +13.2%로 늘었다. 여기에 새로운 현상은 바로 중고인데 2026년에는 평균 4.7%로 늘었고 6월과 8월에는 8%대까지 올랐다.
NVMe 내부로 좁혀 보면 벌크 비중이 38.0%에서 57.9%로 뛰었다. 반면 SATA는 정식유통이 80% 이상으로 안정적이고, 대신 중고가 0.6%에서 9.7%로 늘었다.
즉 새 제품이 필요한 NVMe는 OEM 벌크로, 구형 SATA는 중고로 눈을 돌린 모습이다. 병행수입은 6.9%에서 2.7%로 줄었는데, 2026년 병행수입 개당 단가가 OEM 벌크의 3배를 넘는 수준이라 가격 메리트가 없어진 것으로 보인다.
3. 용량별 업체주문 비중 – NVMe는 저용량대로 쏠림
NVMe 용량별 비중

| 용량 | 2025년 비중 | 2026년 비중 | 증감 | 객단가 변동(전년 동기) |
|---|---|---|---|---|
| 128GB 이하 | 5.9% | 2.2% | -3.7%p | +246% |
| 256GB | 24.9% | 46.9% | +22.0%p | +158% |
| 500GB | 33.4% | 25.9% | -7.5%p | +176% |
| 1TB | 27.5% | 18.6% | -8.9%p | +147% |
| 2TB | 6.4% | 5.3% | -1.1%p | +132% |
| 4TB | 1.4% | 1.0% | -0.4%p | +169% |
| 8TB | 0.3% | 0.0% | -0.3%p | +201% |
NVMe 업체주문에서 가장 두드러진 변화는 256GB의 급부상이다. 256GB는 24.9%에서 46.9%로 두 배 가까이 커졌고, 500GB(33.4%→25.9%)와 1TB(27.5%→18.6%)는 줄었다. 4TB 이상 대용량은 합쳐도 1~2%로 업체주문의 주력이라고 보기 어렵다.

SATA 용량별 비중

| 용량 | 2025년 비중 | 2026년 비중 | 증감 | 객단가 변동(전년 동기) |
|---|---|---|---|---|
| 128GB 이하 | 8.3% | 13.4% | +5.1%p | +68% |
| 256GB | 34.3% | 33.4% | -0.9%p | +216% |
| 500GB | 36.3% | 28.0% | -8.3%p | +175% |
| 1TB | 15.5% | 19.6% | +4.1%p | +194% |
| 2TB | 2.5% | 3.1% | +0.6%p | +130% |
| 4TB | 2.6% | 2.1% | -0.5%p | +86% |
| 8TB | 0.4% | 0.4% | +0.0%p | +23% |
SATA는 NVMe만큼 한쪽으로 쏠리지 않았다. 256GB·500GB가 여전히 합계 60%대를 차지하고, 1TB가 15.5%에서 19.6%로 늘었다. 128GB 이하는 8.3%에서 13.4%로 오히려 확대됐다. 2026년 4~6월에는 128GB 이하가 24~43%까지 오르기도 했는데, 노후 PC·산업용 장비의 부팅 드라이브 교체 같은 ‘최소 비용 유지보수’ 수요로 추정된다.
객단가는 왜 올랐나 – 요인 분석
| 요인 | 내용 | 방향 |
|---|---|---|
| ① 낸드 가격 급등 | AI 데이터센터용 엔터프라이즈 SSD 수요가 몰리며 낸드 공급이 빠듯해졌고, 업계에서는 2026년 1분기 낸드 가격이 전 분기 대비 40% 이상 올랐다고 분석 |
객단가 ↑ (가장 큰 요인) |
| ② 저용량 프리미엄 | 낸드 업체들이 고용량 칩 생산에 집중하면서 128~512GB급 저용량·구형 제품의 상승률이 더 커졌다는 분석이 있다. 데이터에서도 256GB(NVMe +158%, SATA +216%)와 128GB 이하의 상승률이 가장 높다 |
객단가 ↑ |
| ⑤ 선구매·단발 주문 | 2025년 10월~2026년 1월 물량이 몰린 뒤 거래량이 급감. 4TB·8TB처럼 건수가 적은 구간은 단일 주문에 지수가 크게 출렁임 |
월별 변동성 ↑ |
정리하면 업체들은 가격 급등을 “같은 걸 더 비싸게”가 아니라 “더 작고 더 싼 걸”로 받아내고 있다. 객단가 상승폭(+115%)이 시장 가격 상승분(+150%p 내외)보다 작은 이유다.
4. 제조사별 업체주문 – 삼성 압도

| 제조사 | 2025년 | 2026년 | 증감 | NVMe/SATA(%) | 주 수입구분 | 주 용량 |
|---|---|---|---|---|---|---|
| 삼성전자 | 37.2% | 37.9% | +0.7%p | 75 / 25 | 벌크 45% | 256GB 33% |
| Western Digital | 18.2% | 10.0% | -8.2%p | 78 / 22 | 정식유통 89% | 500GB 42% |
| 마이크론 | 7.9% | 8.5% | +0.7%p | 69 / 31 | 정식유통 89% | 1TB 48% |
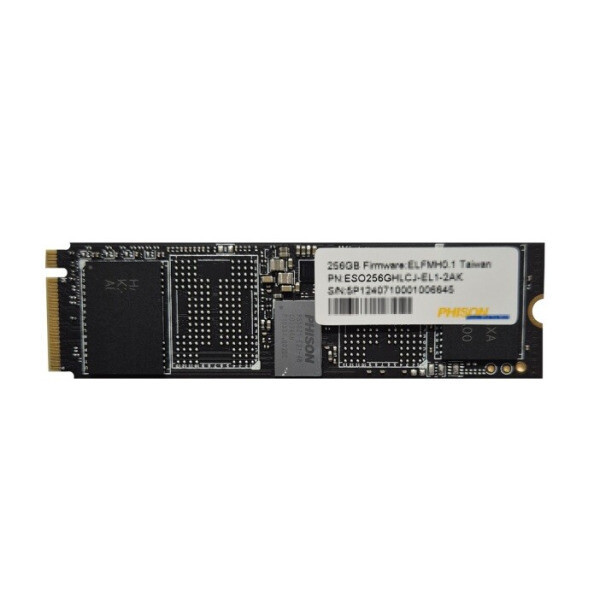
| 파이슨 | 1.6% | 14.0% | +12.4%p | 100 / 0 | 벌크 100% | 256GB 99% |
| SK하이닉스 | 7.0% | 5.0% | -2.0%p | 88 / 12 | 벌크 63% | 256GB 42% |
| 키오시아 | 6.0% | 3.8% | -2.2%p | 96 / 4 | 벌크 73% | 256GB 72% |
| ESSENCORE | 2.6% | 1.2% | -1.4%p | 99 / 1 | 정식유통 98% | 500GB 54% |
| ADATA | 1.5% | 2.4% | +0.8%p | 62 / 38 | 정식유통 100% | 500GB 56% |
| 타무즈 | 2.1% | 0.9% | -1.2%p | 16 / 84 | 벌크 57% | 500GB 44% |
| 한창코퍼레이션 | 1.4% | 2.0% | +0.6%p | 19 / 81 | 정식유통 100% | 500GB 38% |
| 그 외 | 14.5% | 14.3% | -0.2%p | 43 / 57 | 정식유통 82% | 256GB 35% |
삼성전자는 37.9%로 업체구매에서도 독보적인 1위를 지켰다. 탄탄한 인지도를 기반으로 정식유통 SATA(870 EVO)와 OEM 벌크 NVMe 덕분에 어떤 구매 전략에서도 선택지가 되었다.
반면 Western Digital은 -8.2%p 빠지며 가장 크게 후퇴했다. 정식유통 중심 브랜드이라 객단가 낮은 OEM으로 이동한 시장 흐름을 직격으로 맞았고, Sandisk로 사업부가 이관되면서 새로운 브랜드로 출시하고 있어 이전 WD SSD의 빠른 시장재고 소진과 함께 가파른 가격 상승이 주요인으로 보고 있다.
반대로 파이슨은 사실상 256GB NVMe 벌크 단일 모델 판매 영향이 가장 컸으며. 마이크론은 소폭 늘었으나 소비자 사업 철수에 따른 보급형 NVMe의 가격 상승세가 둔화된 영향으로 추측된다.
상위 5개 제조사 – 제품별 업체주문 비중 TOP3
아래 비중은 해당 제조사 대량주문 수량 중 각 제품이 차지하는 비중이며, 2025년·2026년 컬럼은 각 연도 내 비중이다. 같은 제품의 유통사별 상품(대원씨티에스·아스크텍)은 합산했다.
| 제조사·순위 | 제품 | 전체 비중 | 2025년 | 2026년 | 증감 | 주 용량 / 구분 |
|---|---|---|---|---|---|---|
| 삼성전자 1위 | 870 EVO | 19.1% | 19.4% | 18.7% | -0.7%p | 500GB / 정식유통 |
| 삼성전자 2위 | PM9A1 (NVMe) 벌크 | 14.2% | 13.7% | 14.9% | +1.2%p | 256GB / 벌크 |
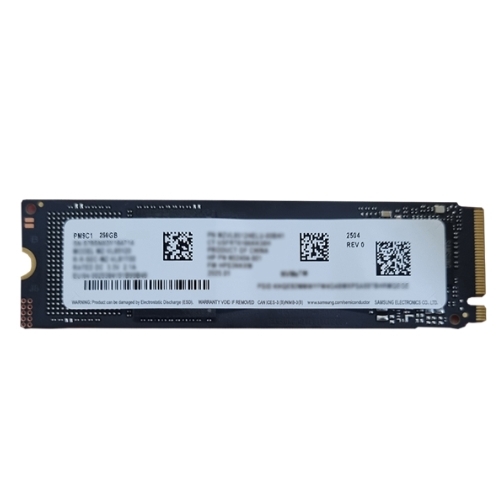
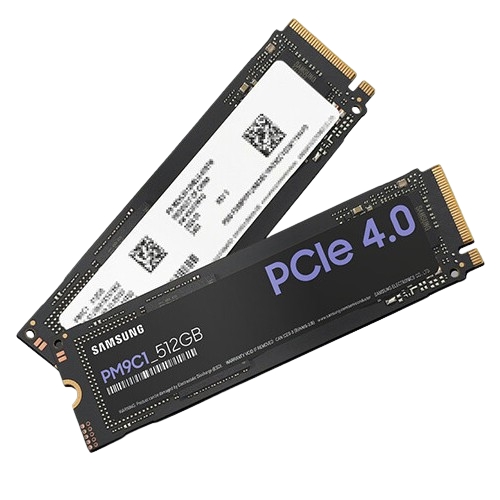
| 삼성전자 3위 | PM9C1 (NVMe) 벌크 | 11.0% | 4.2% | 21.6% | +17.4%p | 256GB / 벌크 |
| Western Digital 1위 | BLACK SN850X (NVMe) | 23.5% | 25.3% | 18.0% | -7.3%p | 1TB / 정식유통 |
| Western Digital 2위 | Blue SN580 (NVMe) | 23.1% | 31.1% | 0.0% | -31.1%p | 500GB / 정식유통 |
| Western Digital 3위 | Blue SA510 | 11.1% | 9.2% | 16.6% | +7.5%p | 500GB / 정식유통 |
| 마이크론 1위 | P310 (NVMe) | 36.2% | 23.6% | 54.5% | +30.9%p | 1TB / 정식유통 |
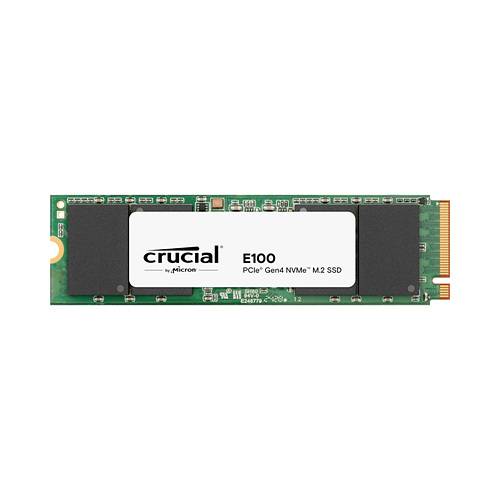
| 마이크론 2위 | E100 (NVMe) | 10.7% | 1.1% | 24.7% | +23.6%p | 1TB / 정식유통 |
| 마이크론 3위 | MX500 | 10.1% | 17.0% | 0.0% | -17.0%p | 1TB / 정식유통 |
| 파이슨 1위 | ESO256GHLCJ-EL1 (NVMe) 벌크 | 98.7% | 99.2% | 98.6% | -0.7%p | 256GB / 벌크 |
| SK하이닉스 1위 | PC801 (NVMe) 벌크 | 42.5% | 33.4% | 62.7% | +29.3%p | 256GB / 벌크 |
| SK하이닉스 2위 | Platinum P41 (NVMe) | 19.3% | 23.6% | 10.0% | -13.6%p | 1TB / 정식유통 |
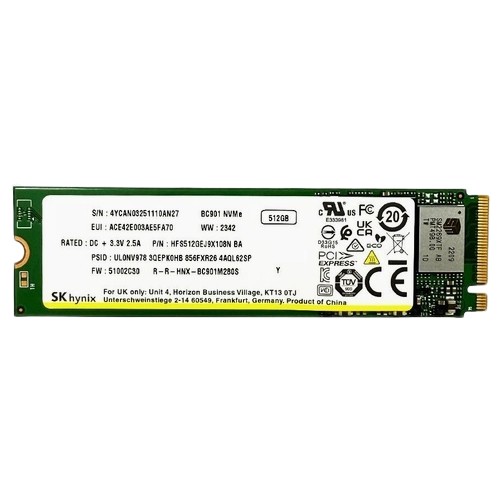
| SK하이닉스 3위 | BC901 M.2 2242 NVMe 벌크 | 8.5% | 12.4% | 0.0% | -12.4%p | 256GB / 벌크 |
삼성은 SATA 정식유통(870 EVO)·NVMe OEM 벌크의 투트랙, WD는 정식유통 NVMe(SN850X), 마이크론은 정식유통 NVMe(P310·E100), SK하이닉스는 벌크 OEM(PC801) 한 모델 집중이라는 서로 다른 구매 패턴이 보인다.
결론 – 업체는 “고성능·정식유통”에서 “저용량, OEM 벌크”로 갈아탔다
종합하면 2026년 대량주문의 키워드는 ① NVMe 256GB ② 벌크 ③ 단일 모델 집중이다. 낸드 가격이 급등하는 국면에서 업체들은 성능이나 브랜드보다 “OS 부팅이 가능한 가장 저렴한 NVMe를 필요한 수량만큼” 사는 쪽으로 구매 기준을 바꿨다. 이 기준으로 증가·감소한 제품의 특징을 정리했다.
업체주문이 늘어난 대표 SSD
| 제품 | 비중 변화(2025→2026) | 증감 | 특징 | 장단점 |
|---|---|---|---|---|
| 파이슨 ESO256GHLCJ-EL1 (OEM) | 1.6%→13.8% | +12.2%p | 256GB 단일 용량의 OEM 모듈형 NVMe. 사무용 PC 대량 납품에 적합한 최저가 계열 |
장점: PCIe 4.0 중 객단가가 매우 낮음 단점: 용량의 한계. |
| 삼성 PM9C1 (OEM) | 1.6%→8.2% | +6.6%p | 삼성 구형 OEM을 대체하는 세대교체 효과 |
장점: 삼성 낸드·컨트롤러 호환성·신뢰도 우수. 단점: 디램리스, 공식 보증 없음. |
| 마이크론 P310 / E100 (정식유통) | P310 1.9%→4.6%, E100 0.1%→2.1% | +2.8%p / +2.0%p | PCIe 4.0 보급형. E100은 TLC 낸드에 읽기 5,000MB/s급 |
장점: 소비자 사업 철수로 낮은 단가 유지 |
| SK하이닉스 PC801 | PC801 2.3%→3.1%, | +0.8%p / +1.6%p | OEM Gen4급 벌크. 256GB·512GB 용량 중심 | 장점: DRAM 탑재. |
| 삼성 860 EVO 중고 | 0.02%→0.87% | +0.8%p | SATA 노후 장비용 중고 대량 구매 |
장점: 신품 가격 급등기에 가장 싼 선택지 단점: 잔여 수명·내구성 불확실, A/S 제한 |
업체주문이 줄어든 대표 SSD
| 제품 | 비중 변화(2025→2026) | 증감 | 특징 | 장단점 |
|---|---|---|---|---|
| WD Blue SN580 (정식유통) |
5.7%→0% | -5.7%p | 25년 가성비 NVMe 대표 모델이었으나 단종 |
장점: 정식 보증, 500·1TB 균형. 단점: 후속(SN5000·SN5100) 세대교체, But 단가 상승 여파로 판매량은 SN580 대비 -25% 감소 |
| WD BLACK SN850X (정식유통) | 4.6%→1.8% | -2.8%p | 1~2TB 위주 정식유통 25년 대량주문 |
장점: Gen4 중 최상급 성능과 단점: Sandisk로 SSD 사업부 이관 후 기존 WD 라인은 단종 수순. |
늘어난 제품의 공통점은 ① 256GB·512GB 중심의 저용량 ② 벌크(OEM) ③ 정식유통이라도 보급형(디램리스) Gen4라는 점이다. 단가를 낮추면서도 NVMe 부팅 속도는 놓치지 않는 ‘필요 최소 사양’ 제품이다.
줄어든 제품의 공통점은 ① 소매 중심의 정식유통 가성비·고성능 모델 ② 병행수입 ③ 세대가 지난 구형 벌크다. 가격 상승 폭이 컸던 소매 제품은 상대적으로 벌크 대비 가격 매력이 떨어졌고, 구형은 후속 모델로 수요가 넘어갔다.
가격 전망도 업체 구매 패턴을 쉽게 되돌릴 것 같지 않다. 낸드 업계에서는 공급 부족이 2027년까지 이어질 수 있다는 관측이 나오는 만큼, 당분간 업체주문 시장은 저용량·벌크 중심의 ‘실속형’이 이끌 가능성이 높다. 정식유통 브랜드 제품으로 대량주문 수요를 되돌리려면 OEM벌크 대비 가격 격차를 줄이거나, 보증·서비스 같은 부분에서 좀 더 차별점을 보여줘야 할 것으로 추측된다.


| 구분 | 정식유통 SSD |
OEM / 벌크 SSD | 중고 SSD |
|---|---|---|---|
| 가격대> | 높음 |
중간 |
저렴(새상품 대비) |
| A/S 보증> |
공식 센터 보증 (소비자용, 3~5년) |
공식 보증 불가 (OEM 기업 납품용 기준) |
정식유통품인 경우 판매처별 A/S 잔여 기간 따라 다름 |
| 제품 상태> |
미개봉 리테일 패키지 | 미사용 제품 (완제품 적출 미사용품 등) |
사용된 제품 |
| 특이 사항> |
*인터페이스만 맞춰 구매시 *제조사별 최신 펌웨어 및 전용 툴 지원 |
*대부분 정상 작동되나 전용 펌웨어로 인해 일부 타 제조사 기기에 호환성 문제가 있을 수 있음 |
*남은 TBW 등 정확한 SSD 수명 확인 불가 |
| 추천 대상> |
*데이터 안전성,보증 기간 중요한 일반 소비자 |
*가성비 위주, 서브용으로 |
*저렴하게 임시 또는 서브용으로 사용할 소비자 |
| 최저가 보러가기> |
[클릭] | [클릭] | [클릭] |
※ 유의사항
본 분석은 다나와 판매 데이터에서 주문당 3개 이상 구매건을 업체주문으로 가정한 추정 결과이며, 일부 데이터는 실제 업체 구매가 아닐 있습니다. 낸드 가격 동향은 카운터포인트리서치·트렌드포스 등 업계 분석을 참고했습니다.
기획, 글 / 다나와 박상필 psp0211@cowave.kr
(c) 스마트한 쇼핑 검색, 다나와! www.danawa.com